
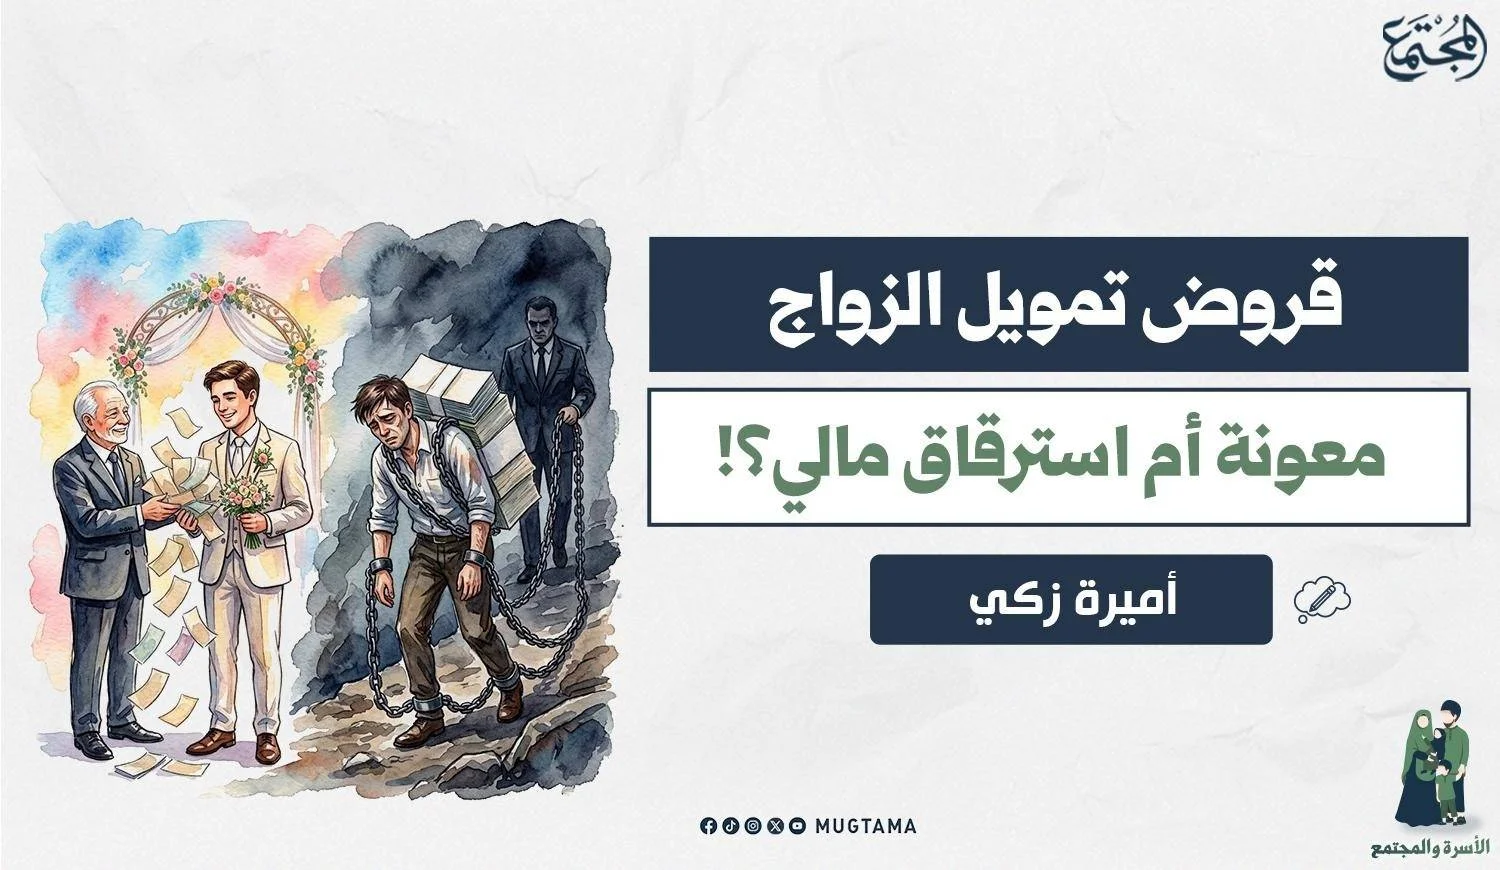
قروض تمويل الزواج.. معونة أم استرقاق مالي؟!
تمضي ساعات
الاحتفال، ثم تنطفئ كل الأضواء بالقاعة، ويُطوى بساط الفرح، ويعود كل الأقارب
والمدعوون إلى بيوتهم وهم يتناقلون عبارات التهنئة، لكنّ العروسين يعودان في تلك
الليلة ذاتها إلى بيت الزوجية حاملين، إلى جانب فرحة البداية، التزامًا ماليًا
سيلازمهم في أول وأحلى سنوات الزواج؛ فقد غدا الاقتراض من أجل تمويل الزواج واقعًا
يعيشه جيل عربي بأكمله، بعدما اختار القرض طريقًا يعينه على تأسيس أسرة.
أزمة الزواج بلهجات متعددة
لا تقتصر معضلة
غلاء الزواج على بلد بعينه، بل تتكرر تفاصيلها من المحيط إلى الخليج باختلاف
العملة والأرقام، ففي مصر، يتراوح متوسط تكلفة الزواج في المدن الكبرى بين 700 ألف
ومليون ونصف مليون جنيه، شاملة الشبكة والأثاث وتجهيزات الحفل، دون احتساب ثمن
السكن، فضلاً عن الارتفاع الجنوني في أسعار الذهب ما جعل «شبكة» العروس عبئاً
مادياً لا يقدر عليه الكثيرون.
في السعودية،
رصدت تقارير مأذوني الأنكحة تفاوتًا كبيرًا في المهور بين المناطق، إذ تصدرت
الأحساء بمهر بلغ مائة ألف ريال، فيما تضاف إليه في مناطق أخرى مبالغ عرفية تُمنح
لوالدَي العروس.
وفي المغرب،
أصبح ارتفاع تكاليف الزواج المادية، إلى جانب شروط الأسر، من أبرز أسباب تراجع
وتيرة حفلات الزفاف في المدن الكبرى، وتأخر سن الزواج بشكل ملحوظ.
تقول «م. م» وهي
موظفة بالقطاع الحكومي: اقترضت مبلغاً من أحد البنوك لتمويل تكاليف زفاف ابني،
واتفقت معه أن يسدد الأقساط بعد الزواج، لكن هذه الالتزامات جعلت حياته مليئة
بالضغوط والعثرات بدلاً من أن يستمتع بحياته مع أسرته الجديدة، فصار يلومني وهو
نادم على هذا القرار.
أما «ع. س»، وهو
شاب متزوج حديثاً فيقول: رفضت أن أبدأ حياتي الزوجية بالقروض وفضلت أن تكون
مستلزمات بيتي بسيطة ووفق قدراتي المادية حتى لا أكلف نفسي ما لا أطيق، حتى إنني
سكنت في منزل بسيط بالإيجار لأن ثمن التمليك ليس متوفراً معي.
ويضيف لـ«المجتمع»:
أعلم أني لم أحقق الرفاهية العالية لزوجتي، لكني على الأقل أعيش معها مرتاح البال
ولا أحمل هماً لديون.
برامج تمويل حكومية للزواج
هذا التشابه في
الأزمة عبر الجغرافيا العربية دفع كثيراً من المختصين إلى وصفها بالمعضلة
الاجتماعية التي تنخر في بنية الأسرة، لا سيما أن الإسلام نفسه يدعو إلى تيسير
الزواج لا تعسيره.
أمام هذا
الواقع، لم تقف الجهات الرسمية والمصرفية مكتوفة الأيدي، فظهرت في أكثر من بلد
عربي برامج تمويل أو منح مخصصة للزواج، تختلف صيغها لكنها تلتقي عند هدف واحد؛
مساعدة الشباب على تجاوز عتبة التكاليف الأولى.
ففي مصر، طرحت
بنوك عدة، من بينها بنك مصر والبنك الزراعي المصري، منتجات باسم قرض الزواج، بعضها
بفائدة متناقصة تبدأ من 13.5% سنويًا، وبعضها الآخر على هيئة قرض حسن بلا فوائد،
برسوم إدارية لا تتجاوز 1.5%.
وفي السعودية،
أتاحت المنصة الوطنية الحكومية خدمة تمويل الزواج إلكترونيًا بالكامل، بوصفها حلًا
ميسرًا لدعم المواطنين المقبلين على الزواج في تغطية التكاليف الأساسية، عبر بنك
التنمية الاجتماعية السعودي.
في الإمارات،
تقدم وزارة تنمية المجتمع منحة زواج تبلغ 70 ألف درهم لمحدودي الدخل، إلى جانب
برنامج توعوي إلزامي للمقبلين على الزواج، بينما أطلقت هيئة الخدمات الاجتماعية
بأبوظبي مبادرة سلفة الزواج الميسّر التي تصل قيمتها إلى 150 ألف درهم دون فوائد،
لصالح العاملين في الإمارة، وذلك حسب ما أعلنته دائرة تنمية المجتمع وهيئة أبوظبي
للدعم الاجتماعي في عام 2024-2025م.
هذه الفروقات
بين منحة لا تُرد، وقرض حسن بلا فائدة، وقرض تجاري بفوائد مركبة، تضع المقبل على
الزواج في مفترق طرق حقيقي؛ فبينما تمثل الصيغتان الأوليان تخفيفًا فعليًا للعبء،
تحوّل الصيغة الثالثة الفرح إلى التزام مالي ممتد لسنوات، وهو ما ينبّه إليه علماء
الشريعة بوضوح، إذ يؤكدون أن الاقتراض الربوي لا يُستباح من أجل الزواج مهما كانت
الضغوط الاجتماعية، وأن على الشباب التماس القروض الحسنة أو التيسير في المهر
والشبكة قبل اللجوء إلى صيغ تحمل فوائد محرّمة، وأن طاعة الزوج أو الزوجة فيما
يوقع في الحرام غير واجبة حتى مع التهديد بالطلاق.
ديون بلا استئذان داخل البيت
لا تنتهي
الإشكالية عند توقيع عقد القرض، بل تبدأ آثارها الحقيقية بعد الزفاف مباشرة؛ حيث إن
تحمّل دَيْن كبير في بداية الحياة الزوجية ينعكس سلبًا على استقرار الزوجين النفسي
والعاطفي، لصعوبة التخلص من عبء القسط بسرعة.
وتتحول الضغوط
المالية المرتبطة بالسداد الشهري إلى مصدر إرهاق نفسي قد يفضي إلى الاكتئاب
والعزلة الاجتماعية، فيصيب العلاقة الزوجية في مقتل وهي لم تزل في أولى خطواتها.
ولا تقتصر
التداعيات على الجانب النفسي وحده، بل تمتد إلى نزاعات قانونية حقيقية تتكرر أمام
محاكم الأسرة في أكثر من عاصمة عربية، يتنازع فيها الزوجان بعد الطلاق حول قروض
اقترضها أحدهما أو ضَمِنَها للآخر دون توثيق كتابي واضح، فتضيع حقوق الطرف الأضعف
لغياب الدليل.
العزوف عن الزواج
تعكس الأرقام في
أكثر من بلد عربي حجم الأثر الاجتماعي لهذه الأزمة، ففي مصر، أوضح «س. س»، وهو أحد
العاملين بتوثيق عقود الزواج أن عدد العقود التي كانت تُوثَّق سنويًا في منطقة ما
انخفض من نحو 400 إلى 450 عقدًا في الماضي، إلى أقل من 80 عقدًا في الوقت الراهن.
في المغرب، تظهر
معطيات الإحصاء العام للسكان والسكنى لسنة 2024م الصادر عن المندوبية السامية
للتخطيط أن نسبة العزوبة الدائمة؛ أي وصول الفرد إلى سن 55 عامًا دون أن يتزوج قط،
ارتفعت إلى 9.4% مقابل 5.9% فقط عام 2014م، وتبرز هذه الظاهرة بشكل أكبر في
المناطق الحضرية، التي سجلت معدل 10.3%، مقارنة بـ7.6% في المناطق القروية.
تمويل الزواج.. بين السخرية والتحذير
تحوّل موضوع
تمويل الزواج إلى مادة متكررة للنقاش على منصات التواصل في مختلف الدول العربية، فهناك
من علق بمنشورات ساخرة لجيل يبدأ حياته الزوجية بالمديونية بدل الادخار، في
المقابل، يرى فريق آخر أن التمويل، إذا أُحسن اختياره وحسن حسابه، أفضل من انتظار
سنوات طويلة لجمع المبلغ كاملًا، في ظل أسعار تتصاعد عامًا بعد عام في كل الأسواق
العربية تقريبًا.
يقول د. أحمد
سالم، أستاذ علم الاجتماع الأسري: المشكلة الحقيقية ليست في القرض نفسه، بل في
الثقافة الاستهلاكية التي تحول الزواج من عقد مودة ورحمة إلى صفقة تجارية.
ويضيف لـ«المجتمع»:
حين يبدأ الشاب حياته بمليون جنيه ديون، فهو لا يبني بيتًا، بل يحفر بئرًا سيسقط
فيها هو وزوجته وأطفاله، الأخطر أن هذه الديون تقتل الأحلام قبل أن تقتل الحب،
وتجعل الزوجين يعيشان في سجن نفسي من الحسابات والمواعيد بدل أن يعيشا في بيت
الدفء والأمان.
أما المستشار
المالي محمد عبدالرحمن، المتخصص في التمويل الإسلامي، فيقول: الله تعالى جعل في
الحلال كفاية، لكننا بحثنا عن السهولة المزعومة في الحرام، فالقرض الحسن والمنح
الحكومية حلول مباحة شرعاً، والتيسير في المهر سُنة نبوية، فلماذا نختار الطريق
الأصعب ديناً ودنيا؟!
ويوضح لـ«المجتمع»
أن كثيراً من الشباب يظن أن البنك الحل السريع، لكنه في الحقيقة الفخ البطيء؛
فالفائدة المركبة تحول 100 ألف جنيه إلى 300 ألف على 10 سنوات، وهذا ليس تمويلًا،
هذا استرقاق مالي؛ لذا أنصح كل مقبل على الزواج أن يبدأ بما يملك، ولو كان غرفة
واحدة، ويبارك الله في القليل، ولا بجعل الشيطان يخوفه بالفقر ويأمره بالربا.
لا يمكن الجزم
بأن التمويل شرّ مطلق أو خير مطلق، فقد يكون أداة نافعة إن اختير من صيغه الحسنة
وحُسِب بدقة تراعي الدخل الحقيقي لا الصورة الاجتماعية المرجوّة، وحُدّد فيه بوضوح
من يتحمل مسؤولية السداد، أما إذا اتُّخذ القرار تحت ضغط اجتماعي، أو عبر صيغة
ربوية دون حساب واقعي لما سيتبقى من الدخل بعد خصم القسط، فسرعان ما يتحول إلى عبء
يهدد استقرار البيت الوليد.
التعليقات (0)
لا توجد تعليقات بعد. كن أول من يعلق!
تابعنا

اترك تعليقاً